In questa guida spieghiamo quali sono le caratteristiche del contratto elaborazione dati contabili servizi conto terzi e mettiamo a disposizione un fac simile contratto elaborazione dati contabili servizi conto terzi.
Contratto Elaborazione Dati Contabili Servizi Conto Terzi
Il contratto di elaborazione dati contabili per servizi conto terzi è la spina dorsale giuridica di moltissimi centri elaborazione dati (CED), software house con servizi amministrativi, studi misti e realtà che gestiscono contabilità, paghe e adempimenti fiscali per altre imprese. Proprio perché si tratta di un’attività che si muove a metà strada tra mera lavorazione meccanica dei dati e professioni ordinistiche, e che implica trattamenti massivi di dati personali, questo contratto non può essere considerato un semplice accordo di collaborazione generico, ma ha una serie di profili delicati che è bene conoscere.
Un primo dato di contesto riguarda la natura dell’attività svolta dai centri di elaborazione dati contabili. La prassi e la dottrina qualificano i CED come imprese di servizi che svolgono attività principalmente materiali di inserimento e registrazione dei dati contabili, con produzione di stampe, registri, report e file telematici sulla base delle informazioni fornite dal cliente o dal professionista abilitato.
Questo consente, in linea di principio, di distinguere la mera elaborazione dati dalle attività intellettuali tipiche del dottore commercialista, disciplinate dal codice civile agli articoli 2229 e seguenti e dalla normativa speciale sull’ordinamento della professione.
La Cassazione civile, con la sentenza n. 953 del 16 gennaio 2013, ha affermato che le attività materiali di tenuta della contabilità possono essere svolte anche da soggetti diversi da quelli iscritti all’albo dei commercialisti, chiarendo che non tutta l’attività contabile è riservata ai professionisti ordinistici. Questo orientamento è stato però affiancato, sul versante penale, da pronunce molto rigorose sull’esercizio abusivo della professione: la Cassazione penale, con la sentenza n. 12282 del 16 aprile 2020, ha ribadito che integra il reato di cui all’articolo 348 c.p. il compimento sistematico e organizzato, dietro compenso, di attività di consulenza fiscale e tenuta contabilità tali da creare l’apparenza di una piena attività professionale protetta, anche se il soggetto non si fregia del titolo di commercialista.
Questo equilibrio è fondamentale per capire come deve essere costruito un contratto di elaborazione dati contabili conto terzi: il fornitore di servizi che non è un professionista abilitato può svolgere attività di data entry, registrazione e calcolo meramente materiale, ma non può sostituirsi al commercialista nelle valutazioni, nelle scelte fiscali, nella redazione e sottoscrizione delle dichiarazioni, nella rappresentanza davanti agli uffici, pena il rischio di configurare un esercizio abusivo di professione. Le più recenti indicazioni dell’Ispettorato nazionale del lavoro sui CED, pensate soprattutto per l’area paghe ma significative anche in generale, insistono proprio sul carattere strumentale e accessorio delle attività legittimamente svolgibili dai centri dati rispetto al ruolo insostituibile del professionista abilitato che sovrintende agli adempimenti.
Dal punto di vista civilistico, il contratto con cui un CED o un’impresa si impegna a elaborare dati contabili per conto di un cliente è normalmente qualificabile come appalto di servizi o come contratto d’opera, a seconda della struttura organizzativa del fornitore. Quando prevale il lavoro personale di un singolo prestatore autonomo, organizzato prevalentemente con lavoro proprio, si rientra nel contratto d’opera ai sensi dell’articolo 2222 c.c.; quando, come accade per i centri strutturati, è un’organizzazione imprenditoriale di mezzi e persone a farsi carico dell’esecuzione, ci si avvicina invece allo schema dell’appalto di servizi trattato dalla dottrina e dal diritto dei contratti pubblici.
Spesso si tratta di un rapporto di durata, con prestazioni ripetute nel tempo (registrazioni contabili periodiche, elaborazione di bilanci, elaborazione mensile delle buste paga, invio elettronico di dichiarazioni e comunicazioni), e in questi casi entra in gioco anche l’articolo 1677 del codice civile, che richiama alla disciplina della somministrazione per gli appalti che abbiano ad oggetto prestazioni continuative o periodiche di servizi. Si tratta quindi di un contratto di servizi continuativi e ricorrenti, con canoni o corrispettivi periodici, che si distingue nettamente dalla mera fornitura di un bene o di un software in licenza.
Le parti del contratto sono, da un lato, il fornitore dei servizi di elaborazione, che può essere una società di capitali, una ditta individuale, un’associazione tra professionisti, e dall’altro il cliente, tipicamente un’impresa, uno studio professionale, un amministratore di condominio, un’associazione. In molti casi lo schema vede la presenza di tre soggetti: il cliente finale, il professionista abilitato (commercialista, consulente del lavoro) che assume la responsabilità professionale degli adempimenti e un CED che materialmente esegue l’elaborazione dei dati. La prassi e la dottrina sottolineano che il rapporto tra il centro e il professionista deve essere regolato da un apposito incarico, distinto dal contratto con il cliente finale, proprio per rispettare il confine tra attività riservate e attività meramente materiali.
L’oggetto del contratto di elaborazione dati contabili va descritto con estrema precisione. Non basta parlare genericamente di “servizi contabili”, perché questa formula rischia di comprendere anche attività intellettuali riservate. È buona prassi indicare puntualmente le operazioni che il fornitore si impegna a svolgere, come acquisizione dei documenti contabili, registrazione in prima nota, imputazione nei conti di contabilità generale su indicazioni del cliente o del professionista, elaborazione di registri IVA, di situazioni contabili, di mastrini, di prospetti di scadenze; eventualmente elaborazione di cedolini paga sulla base dei dati anagrafici e retributivi forniti, stampa o invio telematico di modelli predisposti dal professionista. La stessa giurisprudenza e la prassi amministrativa descrivono l’attività di CED proprio come inserimento di dati forniti dal committente nei sistemi informatici e produzione di output contabili, ribadendo che la valutazione giuridico–fiscale spetta al soggetto abilitato.
È altrettanto importante che il contratto indichi, in maniera esplicita, quali attività restano fuori dall’incarico perché riservate a professionisti abilitati: ad esempio la consulenza fiscale, la redazione e sottoscrizione delle dichiarazioni, la rappresentanza davanti agli uffici, la predisposizione e sottoscrizione dei bilanci, l’assistenza in contenzioso. Se il fornitore è anche uno studio di commercialisti, sarà opportuno distinguere contrattualmente il “ramo” di elaborazione materiale da quello di consulenza, chiarendo chi fa cosa e con quale responsabilità, tenendo presente anche le norme sulle incompatibilità tra esercizio della professione e attività d’impresa in conto proprio richiamate dal D.Lgs. 139/2005.
Un capitolo centrale del contratto di elaborazione dati contabili riguarda la protezione dei dati personali. I CED e gli outsourcer contabili trattano in modo sistematico dati di persone fisiche: dati anagrafici e fiscali dei clienti, dei loro dipendenti, dei loro fornitori, dati retributivi, informazioni su malattie e assenze, dati bancari. Si tratta quindi in molti casi anche di “categorie particolari” ai sensi del GDPR, come dati idonei a rivelare lo stato di salute. Il Regolamento (UE) 2016/679 e il Codice della privacy italiano qualificano come responsabile del trattamento chi tratta dati personali per conto del titolare, sulla base di un contratto o altro atto giuridico che definisca oggetto, durata, natura, finalità, tipi di dati e categorie di interessati, nonché obblighi e diritti del titolare.
Nel rapporto tra azienda cliente e centro elaborazione dati contabili, di regola il titolare del trattamento è il cliente stesso, cioè chi decide finalità e mezzi delle operazioni contabili e fiscali, mentre il CED è nominato responsabile esterno del trattamento ai sensi dell’articolo 28 GDPR. Per gli studi professionali di commercialisti, le linee guida del Consiglio nazionale e diversi contributi specializzati confermano che l’incarico di tenuta contabilità per un cliente comporta tipicamente il ruolo di titolare del trattamento in relazione ai dati del cliente e dei suoi dipendenti, con la possibilità di nominare a propria volta un CED come responsabile esterno per la mera elaborazione.
Il contratto di elaborazione dati contabili deve quindi integrare o affiancare un contratto di nomina ex articolo 28, con contenuti conformi alla norma. In particolare, deve risultare per iscritto che il responsabile tratta i dati solo su istruzione documentata del titolare, che garantisce la riservatezza del personale autorizzato, che adotta misure tecniche e organizzative adeguate alla sicurezza, che non ricorre ad altri sub–responsabili senza autorizzazione, che assiste il titolare nel dare seguito alle richieste degli interessati, che coopera per la sicurezza e in caso di violazioni dei dati, che al termine del rapporto restituisce o cancella i dati secondo quanto richiesto.
studiolegalelabonia.it
Nella pratica, molti contratti di outsourcing contabile restano generici su questi aspetti, limitandosi a poche righe sulla privacy; il rischio è che, in caso di ispezione o data breach, il Garante o le autorità di controllo rilevino l’insufficienza dell’accordo ex articolo 28, con conseguenze anche sanzionatorie. Una guida del CNDCEC sulla privacy per i commercialisti ricorda espressamente che il titolare deve poter dimostrare la conformità anche attraverso contratti adeguati con i responsabili esterni.
Accanto alla privacy, il contratto di elaborazione dati contabili deve regolare la responsabilità per errori, ritardi, inadempimenti. Un errore nell’inserimento di un fattura, una registrazione mancante, un file telematico non trasmesso possono provocare sanzioni fiscali, interessi, perdita di benefici o crediti. Dal punto di vista civilistico, si applica il principio generale dell’articolo 1218 c.c.: il fornitore risponde dell’inadempimento salvo che dimostri che è dovuto a causa a lui non imputabile. Di conseguenza il contratto dovrebbe chiarire con precisione quali obblighi gravano su ciascuna parte, come vengono fornite le informazioni, entro quali termini, con quali modalità di verifica e accettazione degli elaborati.
È frequente che i contratti contengano clausole di limitazione della responsabilità del CED, che escludono il risarcimento di danni indiretti o limitano l’ammontare dei danni risarcibili a un multiplo dei corrispettivi annuali. La dottrina ricorda però che l’articolo 1229 c.c. rende nulle le clausole che escludono la responsabilità per dolo o colpa grave, e che le limitazioni troppo squilibrate, soprattutto se inserite in condizioni generali senza specifica approvazione, possono essere inefficaci o considerate vessatorie nei confronti di clienti consumatori o piccole imprese.
Quando dentro il CED opera un dottore commercialista o un consulente del lavoro, occorre considerare anche la responsabilità professionale personale del singolo iscritto all’albo. Le FAQ dell’Ordine di Milano, ad esempio, spiegano che il centro elaborazione dati in sé non è tenuto per legge a stipulare una polizza professionale, ma il commercialista che vi presta la propria attività ha comunque l’obbligo di assicurarsi per la natura intellettuale delle prestazioni che svolge.
In caso di errore, quindi, potrebbero essere chiamati in causa sia il CED come impresa appaltatrice, sia il professionista come prestatore d’opera intellettuale, sia eventualmente il cliente se ha concorso con propri comportamenti negligenti, e la disciplina contrattuale dovrà cercare di ripartire tali rischi in modo equilibrato.
Un ulteriore profilo da non trascurare riguarda il lavoro e l’appalto “genuino”. Molti contratti di elaborazione contabile prevedono che parte del personale del CED operi presso la sede del cliente, utilizzando i sistemi informatici di quest’ultimo e integrandosi nel suo flusso amministrativo. Se in concreto il personale del fornitore è di fatto diretto e controllato dal cliente, con potere organizzativo e disciplinare esercitato da quest’ultimo, si rischia di sconfinare nella somministrazione illecita di manodopera o in forme di interposizione vietata, con conseguente responsabilità solidale nei confronti dei lavoratori e dei loro enti previdenziali. Le linee guida giuslavoristiche sull’esternalizzazione produttiva, anche nel settore dei servizi, insistono sul fatto che nell’appalto genuino l’appaltatore mantiene un’autonomia organizzativa minima e la responsabilità gestionale sul proprio personale.
Nel contratto di elaborazione dati contabili è quindi opportuno precisare dove viene svolto il servizio, con quali mezzi, sotto la direzione di chi, come sono regolati gli accessi del personale del fornitore alle sedi del cliente, proprio per documentare la distinzione tra appalto di servizi e somministrazione di lavoro, così come per prevenire contenziosi in materia di responsabilità solidale o di riqualificazione dei rapporti.
Un aspetto spesso sottovalutato, ma fondamentale in chiave GDPR e continuità operativa, è la disciplina sulla proprietà e sulla portabilità dei dati. Il contratto dovrebbe indicare chiaramente che i dati contabili e fiscali elaborati dal CED sono e restano di titolarità del cliente, che il fornitore li tratta per conto di quest’ultimo e che, alla cessazione del rapporto, deve restituirli in un formato strutturato e comprensibile, o distruggerli se così richiesto, mantenendo per sé solo ciò che è necessario per obblighi legali di conservazione. L’articolo 28 GDPR, del resto, prevede espressamente che il responsabile del trattamento, al termine della prestazione, cancelli o restituisca al titolare tutti i dati personali, salvo diversa previsione del diritto dell’Unione o nazionale.
In un contesto in cui sempre più servizi contabili vengono offerti in modalità cloud, con software gestionali erogati in SaaS, questo punto assume anche una dimensione tecnologica: il contratto di elaborazione dati contabili deve coordinarsi con i contratti di licenza software e di hosting, disciplinando ad esempio dove sono fisicamente o logicamente conservati i dati, se vi sono trasferimenti extra UE, quali livelli di disponibilità del sistema sono garantiti, come si gestiscono i backup e i ripristini, quali piani di recovery sono in essere. La responsabilità per perdita o corruzione dei dati, in questi scenari, è spesso condivisa tra più soggetti e deve essere regolata con clausole il più possibile chiare.
Infine, sullo sfondo del contratto di elaborazione dati contabili operano anche altre normative settoriali, come quelle sull’antiriciclaggio per i professionisti che svolgono attività di assistenza fiscale e contabile, e quelle sulla vigilanza sui CED emanate dall’Ispettorato nazionale del lavoro, che richiamano la necessità che i centri elaborazione dati che si occupano di paghe e amministrazione del personale siano sempre affiancati da professionisti abilitati e non si sostituiscano ad essi nelle attività riservate.
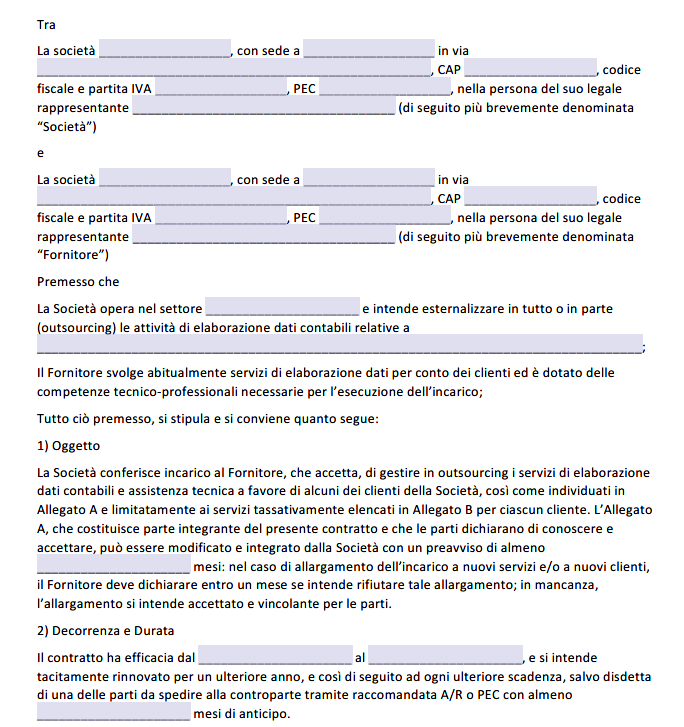
Fac Simile Contratto Elaborazione Dati Contabili Servizi Conto Terzi Word
Di seguito è possibile trovare un fac simile contratto elaborazione dati contabili servizi conto terzi Word da scaricare e da utilizzare come esempio. La bozza di contratto può essere modificata inserendo i dati delle parti e gli altri elementi contrattuali mancanti, per poi essere convertita in formato PDF o stampata.

Fac Simile Contratto Elaborazione Dati Contabili Servizi Conto Terzi PDF
Di seguito viene proposto un fac simile contratto elaborazione dati contabili servizi conto terzi PDF.